2023年中國生命科學科研服務行業 需求乏力與競爭加劇下的現狀及趨勢
2023年,中國生命科學科研服務行業在經歷前幾年的高速增長后,步入深度調整期。整體需求增長乏力與行業競爭持續加劇成為貫穿全年的兩大主旋律,對行業參與者的戰略定力與運營效率提出了嚴峻考驗。
一、行業現狀:需求端疲軟,供給端擁擠
從需求側看,2023年行業整體需求增長顯著放緩。一方面,受全球生物醫藥投融資寒潮傳導影響,國內創新藥企融資難度加大,部分早期研發項目管線收縮或延后,直接導致科研試劑、耗材及CDMO(合同研發生產組織)服務的訂單增速下滑。另一方面,高校及科研院所端的經費執行節奏趨于穩健,大規模設備更新與試劑采購的爆發性增長不再,轉而呈現結構性、精細化的采購特征。部分下游用戶為控制成本,對國產替代產品的價格敏感度進一步提升,客單價承壓。
從供給側看,行業競爭持續加劇。過去幾年資本市場對生命科學上游的密集投入,形成了大量新增產能與同質化服務能力。2023年,諸多細分賽道(如科研抗體、重組蛋白、分子生物學試劑、常規細胞培養基等)呈現明顯的“內卷”態勢:產品價格戰頻發,促銷活動常態化;與此頭部企業為鞏固份額,加速向一站式平臺化布局,并通過自建銷售團隊與渠道下沉擠壓中小廠商生存空間。并購整合事件增多,部分缺乏差異化技術優勢或成本控制能力的企業開始退出市場。
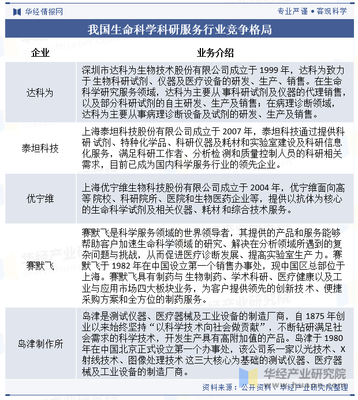
二、競爭格局:分化加劇,平臺化與專業化并行
在競爭加劇背景下,行業格局呈現顯著分化。具備核心技術壁壘(如獨家靶點抗體、特殊修飾核苷酸、高難度化學合成能力)的專業型企業依然保持較好毛利水平與客戶粘性;而依賴標準品仿制、缺乏研發深度的企業則陷入“增收不增利”困境。頭部國產品牌憑借供應鏈穩定性、快速響應服務及性價比優勢,在科研客戶中的認可度持續提升,但在高端科研試劑與儀器領域,進口替代進程仍顯緩慢。
三、趨勢展望:降本增效與創新突圍
行業將進入“存量博弈”與“創新驅動”并重的新階段。短期看,需求端恢復仍需等待生物醫藥投融資環境回暖。企業需通過精細化管理、供應鏈優化及數字化營銷嚴格控制成本,提升運營效率。中期看,三大趨勢值得關注:其一,國產替代深化,具備成本與技術雙重優勢的國產品牌將加速滲透至核心科研場景;其二,服務模式向CRO/CDMO延伸及定制化解決方案升級,以綁定客戶深度需求;其三,底層技術自主創新成為突圍關鍵,包括核心原料酶、高端化學發光底物、納米抗體等“卡脖子”環節的突破,將幫助企業構建長期競爭壁壘。
2023年是生命科學科研服務行業的“壓力測試”之年。需求增長乏力與競爭加劇雖帶來陣痛,但也倒逼行業從“攤位擴張”轉向“能力升級”。唯有以創新為內核、以效率為支撐、以客戶價值為導向的企業,方能在洗牌中贏得持續發展空間。
如若轉載,請注明出處:http://www.njbasen.cn/product/52.html
更新時間:2026-11-11 08:43:47